

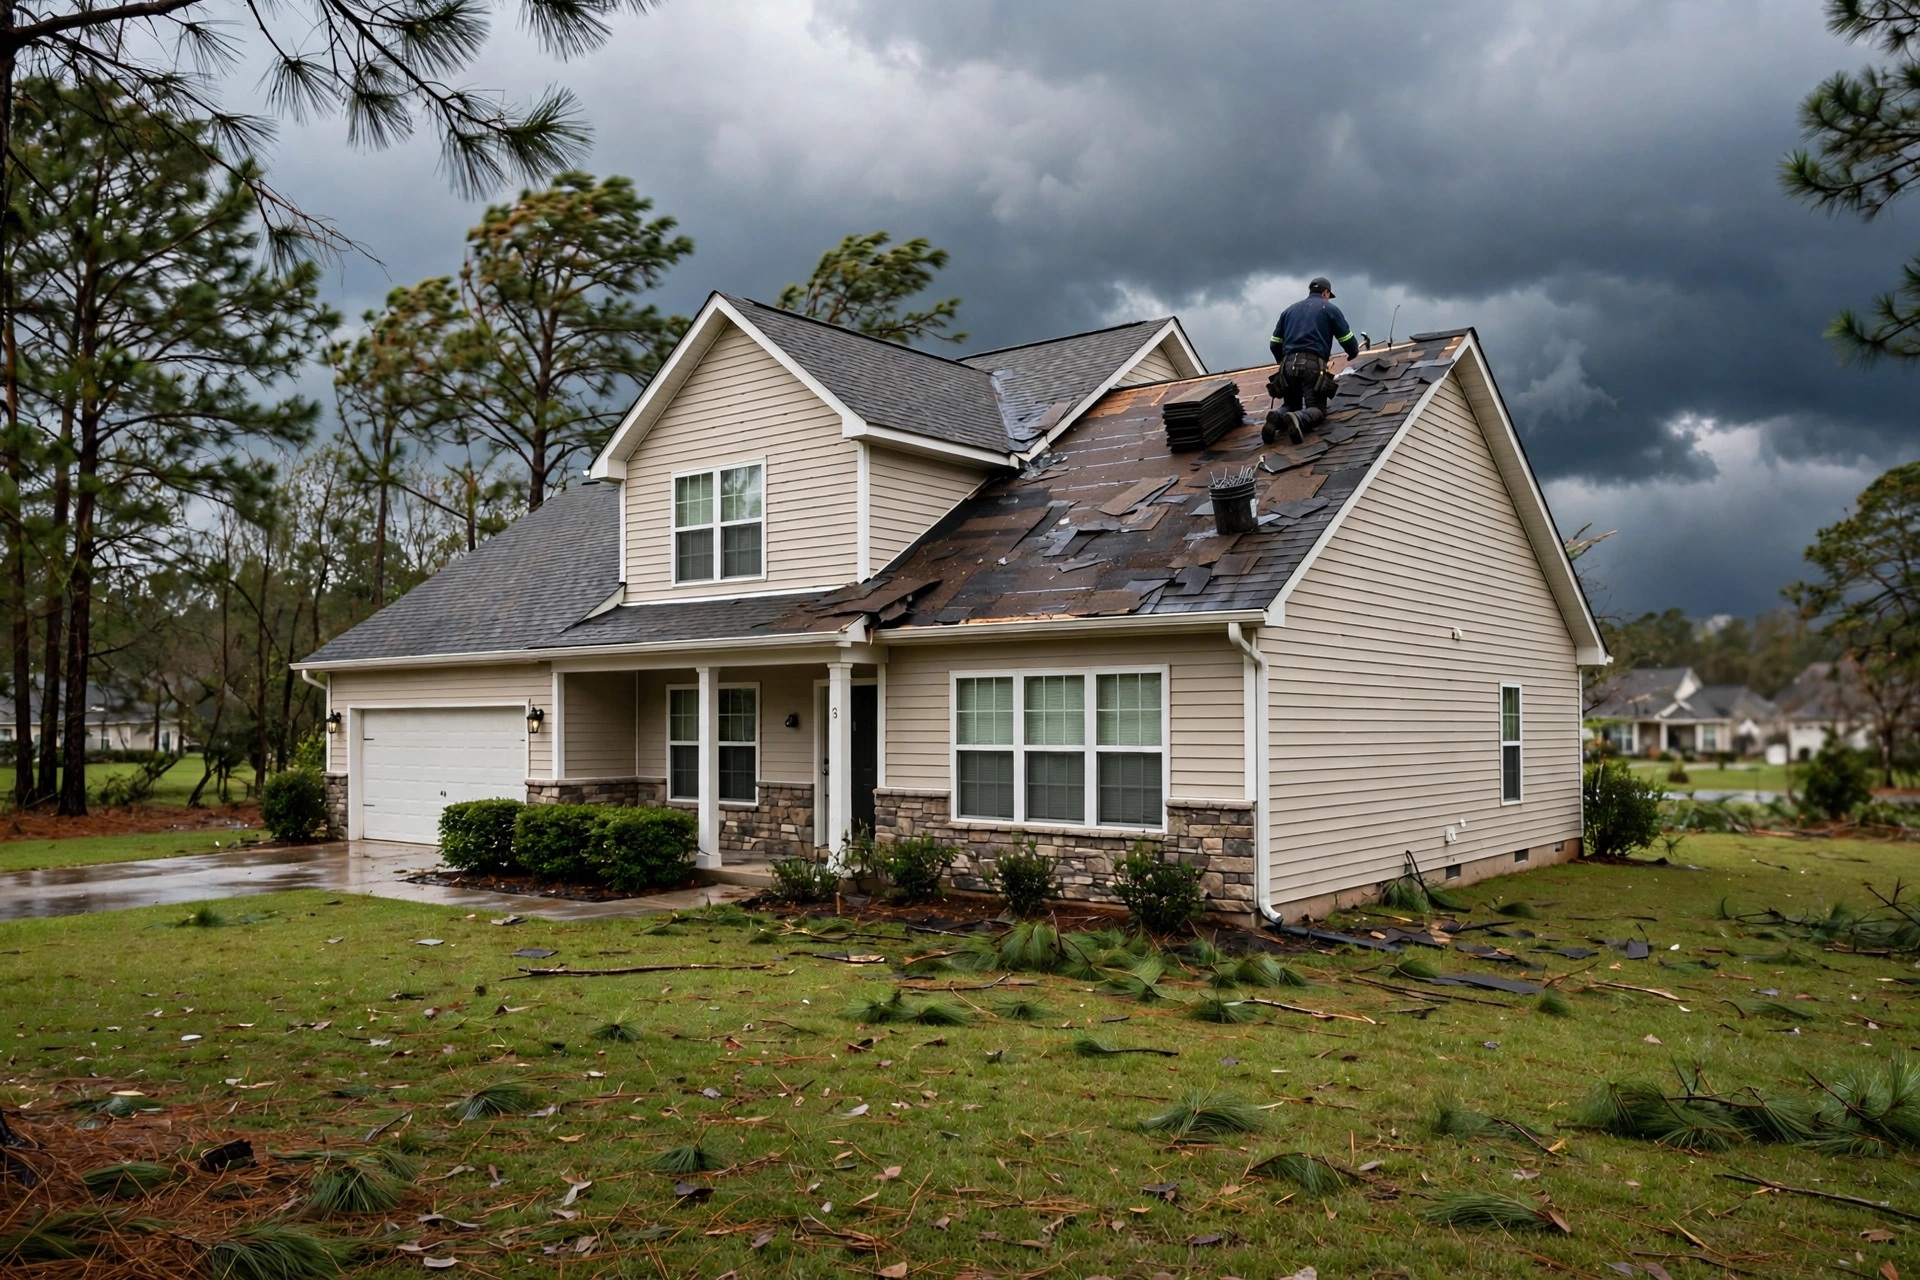
[애틀랜타, GA=김선엽 기자] 조지아 주택보험료가 2025년 평균 9% 오른 데 이어 2026년 말까지 10% 더 오를 것이라는 전망이 나왔다. 현재 조지아 주택보험의 평균 연 보험료는 2,896달러다.
보험 비교 사이트 Insurify의 새 보고서를 인용한 서배너 모닝 뉴스의 지난 3일 보도에 따르면, 인상의 직접적 배경은 허리케인 헬린이다. Insurify의 맷 브래넌 선임 경제 분석가는 “헬린으로 인한 대규모 피해 때문에 조지아 보험사들은 보험료로 받은 돈보다 청구액으로 더 많은 돈을 지급해야 했다”며 “손실을 메우기 위해 2025년과 2026년에 보험료를 올렸다”고 설명했다.
전국적 흐름… 해안 지역이 가장 비싸
이는 조지아만의 문제가 아니다. 미국 주택보험료는 지난 5년간 전국적으로 50% 가까이 올랐다. 기후변화로 10억 달러 이상의 피해를 내는 대형 재해가 더 잦아지고 강해진 영향이다. 특히 남동부의 상승 폭이 크고, 폭풍에 취약한 해안 지역이 가장 비싸다.
조지아에서 주택보험료가 가장 비싼 6개 카운티는 모두 해안이거나 해안 인근이다. 채텀 카운티의 평균 보험료는 연 4,047달러로 주 내 4번째로 높다.
기후 재해 다음으로 보험료를 밀어 올리는 요인은 인플레이션이다. 건축 자재비는 2019년 이후 42% 급등했다. 브래넌 분석가는 “집을 다시 짓고 교체하는 비용이 비싸지면 보험료도 올라가는 경우가 많다”고 말했다.
“주택보험이 홍수 보장” 흔한 오해
집주인들이 가장 흔히 착각하는 부분은 홍수 보장이다. 미국인 5명 중 2명 가까이가 주택보험이 홍수 피해를 보장한다고 잘못 알고 있지만, 실제로는 보장되지 않는다. 1인치(약 2.5cm)의 침수만으로도 집 내부에 2만 5,000달러의 피해가 발생할 수 있다.
해안 지역에서는 별도의 홍수보험 가입이 요구되는 경우가 많다. 그러나 헬린이 보여줬듯 고위험 홍수 지역이 아니라고 안전한 것은 아니다. 홍수 청구 건수의 약 40%는 고위험 지역 밖에서 발생한다.
바람 피해도 주의해야 한다. 일부 보험은 바람 피해를 보장하지 않거나 별도의 자기부담금을 적용한다. 갱신 전에 자신의 보험이 홍수와 바람을 각각 어떻게 보장하는지 확인해야 하는 이유다.
보강 보조금·최후 보루 보험사 활용 가능
부담을 줄일 방법도 있다. 2027년 1월 1일부터 시행되는 조지아주 새 법에 따라, 집을 폭풍에 강하게 보강하는 비용을 조지아 폭풍 완화 프로그램(Georgia Storm Mitigation Program)을 통해 보조금으로 지원받을 수 있다. 재해 복구를 위한 비과세 재해 저축 계좌도 개설할 수 있다. 일반 시장에서 보험 가입이 거절된 고위험 지역 주민은 주정부의 최후 보루 보험사인 조지아 언더라이팅 협회(Georgia Underwriting Association)에 신청할 수 있다.
“10%는 전망치일 뿐… 견적 비교 필수”
다만 연말까지 10% 추가 인상은 Insurify의 전망치일 뿐 확정된 결과가 아니다. 실제 인상 폭은 보험사와 지역, 가입 조건에 따라 다르다. 또한 이 수치들은 조지아 주 보험청의 공식 통계가 아니라 Insurify의 분석에 근거한 것이다.
이번 소식은 지난달 본지가 전한 자동차 보험료 인하 소식과 성격이 다르다. 당시 보도는 번스 하원의장과 리브스 의원의 보도자료를 바탕으로 한 것으로, 41개사 중 중복을 제외한 37곳이 대상이었다. 자동차는 인하를 주장하는 보도자료였고, 주택은 인상 추세를 짚은 민간 분석이다. 같은 ‘보험료’라도 방향이 엇갈리는 만큼, 주택보험 갱신을 앞둔 집주인들은 여러 회사의 견적을 비교하고 보장 범위를 꼼꼼히 따져볼 필요가 있다.