[K Voice Today=김선엽 기자] 미국 슈퍼마켓이 즉석조리식품을 앞세워 식당 시장을 파고들고 있다. 고물가 속에서 가성비를 따지는 소비자가 늘면서, 식료품 소매업체의 경쟁 상대가 다른 마트에서 식당과 배달앱으로 넓어지는 양상이다.
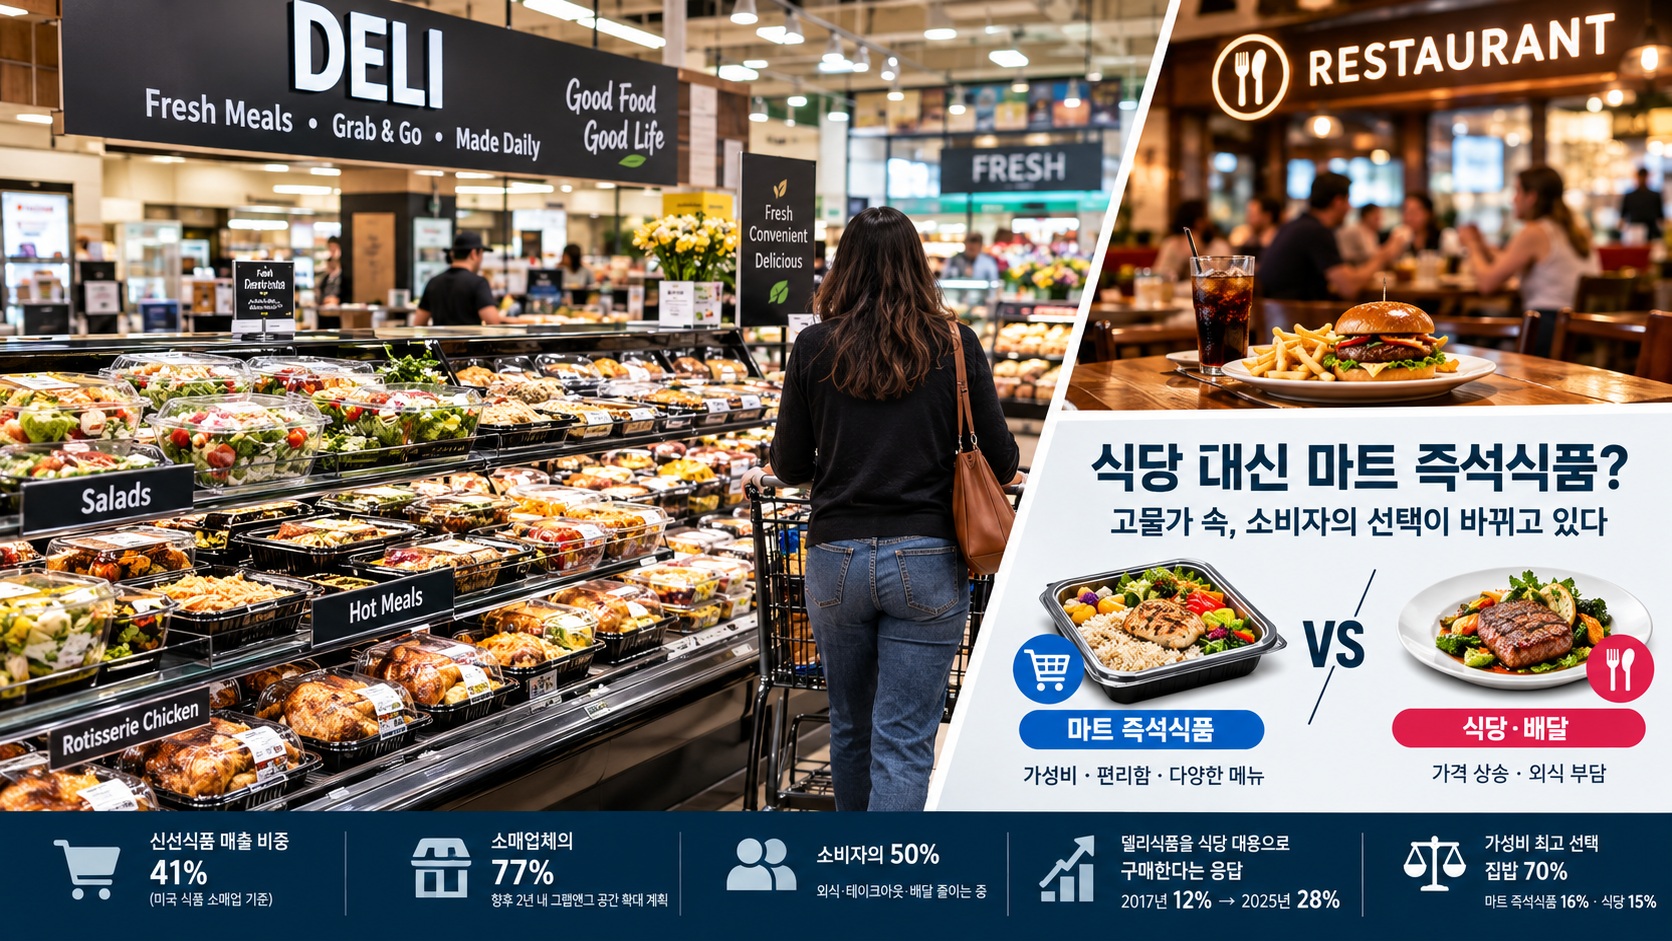
미국식품산업협회(FMI)의 ‘State of Fresh Foods 2026’에 따르면 신선식품 부문은 지난해 미국 식품 소매 매출의 41%를 차지했다. 소매업체의 77%는 향후 2년 안에 신선 그랩앤고(즉석 구매) 공간을 늘릴 계획이다. 같은 협회의 2026년 소비자 조사에서는 쇼핑객의 절반이 외식, 테이크아웃, 배달을 줄이고 있다고 답했다.
대체 수요 2배로
소비자 인식도 달라졌다. FMI의 2025년 조사에서 델리 즉석식품을 식당 식사 대신 구매한다는 응답은 28%로, 2017년(12%)의 두 배를 넘었다. 응답자의 37%는 마트 즉석식품이 식당만큼 저렴하다고 느꼈다.
식당 쪽 데이터도 비슷한 흐름이다. 위치분석업체 Placer.ai에 따르면 올해 미국 식당 방문객이 전반적으로 줄었고 패스트푸드 업종이 특히 타격을 받았다. 메뉴 가격 인상으로 마트 즉석식품과의 가격 격차가 좁혀진 영향이다. 컨설팅 조사에서는 가성비가 가장 좋은 선택으로 집밥(70%)에 이어 마트 즉석식품(16%)과 식당(15%)이 근소한 차이로 나란히 꼽혔다.
“일단 오게 하라”
유통업계가 즉석식품에 힘을 싣는 이유는 방문 빈도에 있다. 시장조사업체 Circana에 따르면 올해 상반기 미국 식품·음료 소매 매출은 2.2% 늘었지만 대부분 가격 상승 효과이고 판매량은 정체했다. 업계에서는 팔리는 양이 늘지 않는 상황에서 소비자를 매장으로 부르는 “방문 이유”가 그만큼 값져졌다고 본다.
한 업계 칼럼은 월요일 샐러드, 수요일 스시, 금요일 피자, 일요일 로티세리 치킨처럼 주중 여러 번 방문을 유도할 수 있는 점을 즉석식품의 강점으로 꼽았다. 샌드위치 한 개가 방문을 만들면 칩과 음료, 나머지 상품이 따라 팔린다는 논리다. 칼럼은 “장바구니를 키우기보다 장바구니의 개수를 늘려야 한다”고 강조했다.
가격 인하·진열 확대 잇따라
실제 움직임도 이어진다. 미국 동부의 Giant Company는 지난달 핫바 가격을 10% 내려 파운드당 8.99달러로 낮췄다. 자매 브랜드 Stop & Shop도 앞서 셀프 코너 가격을 인하했다. Kroger는 브랜드 즉석식품 코너를 늘리고 있고, H-E-B도 그랩앤고 진열 개편을 확대하는 중이다.
과제도 적지 않다
다만 낙관만 하기는 이르다. FMI 조사에서 소비자의 절반은 자주 가는 마트의 델리 음식을 “그저 그렇게 먹음직하다”고 평가했다. 가격이 오를수록 구매 의향이 떨어진다는 결과도 있다. 올해 6월 기준 외식 물가 상승률은 3.4%로 식료품(2.7%)보다 높지만, 연초(4.0%와 2.1%)에 비하면 격차가 줄었다. 마트 즉석식품의 가격 우위가 약해질 가능성도 있다.
운영 부담도 크다. 10월 1일 공개된 Logile 조사에서 리테일러의 84%는 신선 부문 운영이 어렵다고 답했고, 76%는 매장 간 품질 일관성 유지가 힘들다고 밝혔다.
신선식품 매출 비중 41%는 정육, 농산물, 유제품 등 신선 부문 전체의 수치로, 즉석조리식품만의 비중은 이보다 훨씬 작다. 즉석식품이 식당 매출을 실제로 얼마나 대체했는지는 아직 직접 입증된 바 없다. 그럼에도 업계에서는 “저녁 한 끼를 누가 차지하느냐”가 외식업과 유통업 모두의 핵심 경쟁 축이 됐다는 데 의견이 모이고 있다.