[애틀랜타, GA=김선엽 기자] 미국 주택담보대출(모기지) 수요가 가파른 금리 상승 앞에서 다시 움츠러들고 있다. 고용 둔화로 금리가 내릴 것이라는 기대가 있었지만, 장기 국채금리가 20년 안팎 만의 최고 수준으로 올라서며 주택 구매 심리를 짓누르는 모습이다.
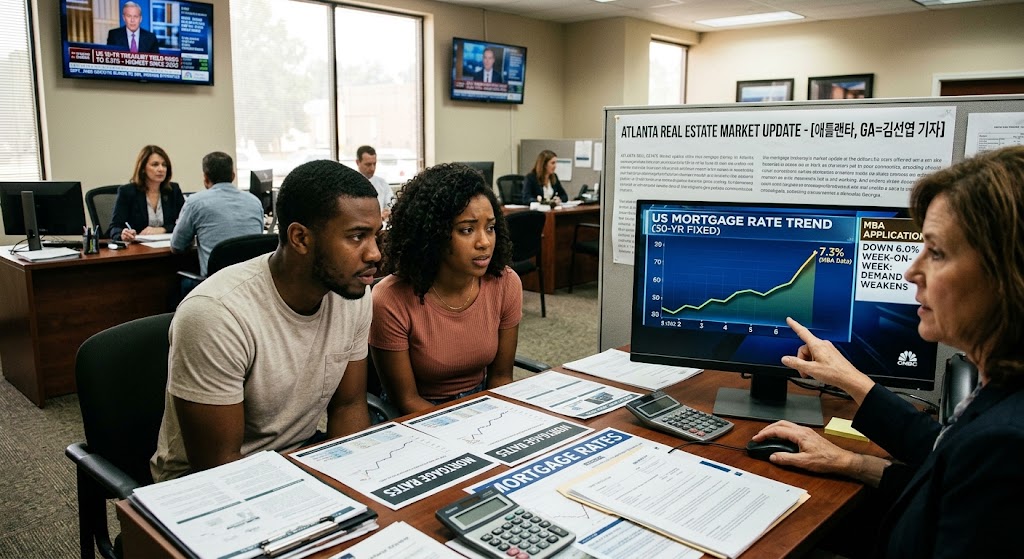
미국 모기지은행협회(MBA)에 따르면 9월 25일로 끝난 주간 모기지 신청 건수는 전주보다 6.0% 줄었다. 재융자 신청은 9%, 구매 신청은 4% 감소했다(계절조정). MBA는 매수·재융자 신청이 모두 2025년 이후 가장 느린 주간 속도로 줄었다고 밝혔다.
금리가 직접적인 원인이다. MBA 집계 30년 고정 모기지 금리는 6주 연속 올라 7.3%를 기록했다. 2023년 11월 이후 최고치다. 프레디맥이 10월 1일 발표한 30년 고정금리 평균도 7.28%로 전주(7.03%)보다 0.25%포인트 뛰었다. 일간 지표인 Mortgage News Daily 기준으로는 7.58%까지 올랐다.
금리를 끌어올린 것은 장기 국채다. 10월 5일 미국 10년물 국채금리는 5.31% 부근에서 마감했다. 2002년 4월 이후 최고 종가다. 높은 물가와 100달러를 웃도는 국제유가, 연준의 추가 인상 가능성, 대규모 국채 발행 부담이 겹쳤다. 연준은 지난달 기준금리를 0.25%포인트 올렸다.
고용시장은 식고 있다. 노동부에 따르면 9월 비농업 일자리는 2만 9천 개 늘어 시장 전망치(약 8만 4천 개)에 크게 못 미쳤다. 실업률은 4.2%로 올랐고, 7·8월 고용은 합쳐서 6만 개 하향 수정됐다. 임금 상승률은 3%로 2021년 5월 이후 가장 낮았다. 발표 직후 국채금리가 일시 하락했지만, 새 주를 맞아 다시 5.3% 선을 회복했다.
주택 구매자의 부담은 커졌다. 프레디맥 금리 기준으로 1년 전 6.34%였던 금리가 7%대 후반에 가까워지면서, 중위가격 주택의 월 원리금은 200달러 넘게 늘었다. 변동금리 대출(ARM) 비중은 10.3%로 2025년 10월 이후 가장 높았다. 고정금리 부담을 피하려는 수요가 몰린 것이다. 8월 기존주택 판매는 전월보다 2% 줄었다. 재고는 1년 전보다 5.9% 늘었고, 중위가격은 약 42만 9천 달러로 1.6% 오르는 데 그쳤다.
전망은 엇갈린다. NAR의 로런스 윤 수석이코노미스트는 고용 부진이 연준의 10월 동결을 쉽게 한다고 봤다. Zillow는 모기지 금리가 연말 6.7%까지 내릴 수 있다고 전망했고, Nuveen은 연말 10년물 금리를 4.95%로 예상한다. 다만 이는 금리가 꺾인다는 전제에서 나온 전망이다. 당장은 주택 수요 회복 신호가 보이지 않는다는 것이 시장의 평가다.
한편 MBA의 다음 주간 조사는 7일 발표된다.