[K Voice Today=김선엽 기자] 미국 식품업계의 ‘황금기’를 지탱해온 스낵 소비 공식이 흔들리고 있다. 위고비(Wegovy), 오젬픽(Ozempic), 젭바운드(Zepbound) 등 GLP-1(글루카곤 유사 펩타이드-1) 계열 비만치료제 사용 인구가 빠르게 늘면서, 레이스·도리토스·오레오 등 미국인의 대표 군것질거리를 만드는 대형 식품기업들의 매출이 흔들리고 있다. 특히 프리토레이 브랜드를 앞세운 스낵 공룡 팹시코(PepsiCo)는 다섯 분기 연속 판매량 감소를 겪으며 가장 직접적인 타격을 받고 있는 것으로 나타났다.
“다섯 분기 연속 감소”…팹시코의 경고음
팹시코는 지난 2월 3일(현지시간) 실적발표에서 2025 회계연도 북미 식품 부문의 매출과 판매량이 모두 2% 감소했다고 밝혔다. 프리토레이·퀘이커·펩시 음료 등 3개 북미 사업부 판매량은 4분기에만 각각 전년 대비 3%, 6%, 3% 줄어들며 5분기 연속 하락세를 이어갔다.
이에 팹시코는 레이스, 도리토스, 치토스, 토스티토스 등 대표 브랜드 가격을 최대 15%까지 낮추는 승부수를 던졌지만 효과는 제한적이었다. 지난 7월 발표된 2026년 2분기 실적에서도 북미 식품 부문 매출은 2% 감소했고, 판매량은 가격 인하에도 불구하고 제자리걸음에 그쳤다. 시장 반응도 냉랭해, 팹시코 주가는 올해 들어 약 4% 하락한 반면 경쟁사 코카콜라는 20% 넘게 올랐다. 행동주의 투자자 엘리엇매니지먼트가 약 40억달러 지분을 확보해 사업 재편을 압박하고 있고, 팹시코는 미국 내 물류센터·창고 폐쇄 등 구조조정에도 나섰다.
오레오도, 쿠키도…업계 전반의 ‘동반 부진’
타격은 팹시코에 국한되지 않는다. 오레오와 칩스아호이 등을 보유한 몬델리즈 인터내셔널은 북미 순매출이 4.1% 감소했으며, 2026년 2분기에는 비스킷·베이크 스낵·캔디 부진으로 북미 판매량·믹스가 2.4%포인트 하락했다. 캠벨스는 쿠키·크래커 매출 회복이 기대에 못 미쳐 2025년 매출 전망을 낮췄고, 크래프트하인즈·허쉬도 2026년 2분기 북미 매출이 부진했다. 반면 이들 기업의 신흥시장 사업은 4.4~8.5% 성장하며 대조를 이뤘다. 여기에 미국 내 자체브랜드(PB) 상품 점유율이 올 상반기 사상 최고치를 기록하며 전국 브랜드의 입지를 더욱 좁히고 있다.
수치로 확인된 ‘식욕 감소’
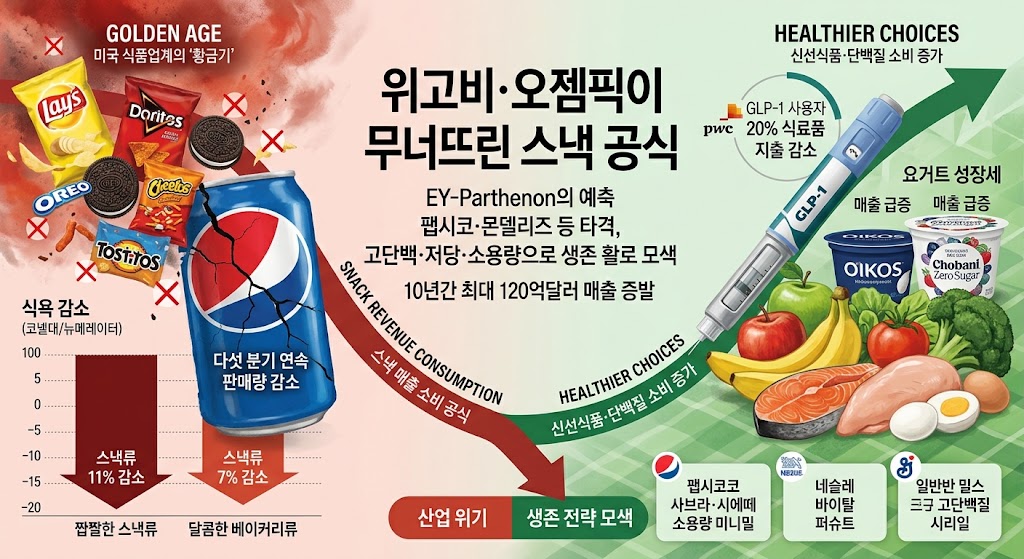
코넬대와 뉴메레이터(Numerator) 공동 연구에 따르면, GLP-1 약물을 복용하는 가구의 식료품 지출은 평균 5.5% 줄었고 고소득 가구는 8.6%까지 감소했다. 특히 짭짤한 스낵류(칩 등) 지출이 11%, 달콤한 베이커리류가 약 7% 줄어 가장 큰 낙폭을 보였고, 패스트푸드·커피숍 지출도 약 8% 감소했다. KPMG는 GLP-1 사용자의 열량 섭취가 복용 기간 중 평균 20% 줄어드는 것으로 추산했다. 이미 미국 가구 5곳 중 1곳에 GLP-1 사용자가 있으며(PwC), 모건스탠리는 2035년까지 미국 인구의 약 15%인 최대 5500만명이 GLP-1을 사용할 것으로 내다봤다. 정보업체 LSEG에 따르면 올해 헬스케어 업종 외 기업 중 실적발표에서 GLP-1을 언급한 곳은 약 36곳으로, 2년 전(5곳)보다 크게 늘었다.
스낵 대신 신선과일·단백질로…하지만 ‘상쇄’는 역부족
줄어든 스낵 소비의 반대편에서는 신선식품·단백질 소비가 뚜렷이 늘고 있다. 조사기관 어테스트(Attest) 설문에서는 미국 성인의 60%가 최근 6개월 내 신선 과일·채소 구매를 늘렸고, 51%는 고단백 식품 구매를 늘렸다고 답했다. PwC의 2026년 GLP-1 이용자 조사에서도 사용자의 44%가 신선 농산물을, 34~35%가 단백질 제품을 더 많이 구매한다고 밝혔다. 특히 요거트는 뚜렷한 성장세를 보여, 다논에 따르면 GLP-1 사용 가구의 요거트 소비량은 일반 가구의 3배에 달하고 고단백 브랜드 오이코스·초바니제로슈거의 매출은 각각 40%, 55% 급증했다.
다만 전문가들은 이런 증가폭이 스낵·단 음식 감소분을 상쇄할 정도는 아니라고 본다. 미시간주립대 연구진은 “요거트를 제외하면 신선과일·단백질바 등의 수요 증가는 상대적으로 작다”고 지적했으며, 업계에서는 “소비자의 지출이 사라지는 게 아니라 카테고리 간 이동하는 것”이라는 분석도 나온다. 결국 감소(스낵·단 음식) 폭이 증가(신선식품·단백질) 폭보다 훨씬 커, EY-Parthenon·JP모건 등은 식음료업계 전체 매출이 순감소할 것으로 전망하고 있다.
“10년간 최대 120억달러 증발” 전망…업계는 생존 전략 모색
EY-Parthenon은 GLP-1發 식습관 변화로 향후 10년간 최대 120억달러 규모의 스낵 매출이 사라질 수 있다고 추산했다. JP모건은 식음료업계 연간 매출이 이르면 2030년까지 300억~550억달러 줄어들 수 있다고 전망했다.
위기감 속에 대형 식품기업들은 전략을 수정하고 있다. 팹시코는 인공색소를 제거한 ‘심플리 NKD’ 라인을 선보이고 사브라·시에떼 브랜드로 소용량 미니밀 제품을 시험 중이다. 네슬레는 고단백 브랜드 ‘바이탈 퍼슈트’를, 제너럴밀스는 고단백 시리얼을 출시했고, 코나그라는 ‘온 트랙’ 배지로 저칼로리·고단백 제품을 강조하고 있다. 업계 관계자는 “이제 승부처는 ‘많이 먹게 하는 제품’이 아니라 ‘적게 먹어도 만족을 주는 제품'”이라며 “고단백·저당·소용량 전환에 실패하는 기업은 앞으로 더 큰 어려움을 겪을 것”이라고 말했다.